Herr und Frau Müller haben geheiratet und möchten nun direkt mit dem Bau ihres neuen Eigenheims beginnen. Doch welche Kreditform ist die Beste für ihr Vorhaben? Was müssen sie dabei beachten und welche Vorbereitungen können sie treffen?
In diesem Artikel erfahren Sie alles über Deutschlands beliebteste Kreditform – das Annuitätendarlehen. Es eignet sich besonders für Baufinanzierungen, aber auch für andere langfristige Kredite.
Finden Sie heraus, ob diese Kreditform die perfekte Wahl für Sie ist und wie Sie Ihr Annuitätendarlehen berechnen können!
Was Sie wissen müssen
- Annuitätendarlehen zeichnen sich durch gleichbleibend hohe monatliche Raten während der Laufzeit (Sollzinsbindung) aus
- Annuitätendarlehen sind deshalb besonders gut planbar und lassen sich vergleichsweise schnell abbezahlen
- Besonders beliebt sind Annuitätendarlehen für Baufinanzierungen; aber auch andere Verwendungen sind möglich
Wie Sie vorgehen können
- Häufig umfasst ein Annuitätendarlehen mehrere Sollzinsbindungen; da der Zinssatz nach jeder Sollzinsbindung neu festgelegt wird, lohnt es sich, ein Forward-Darlehen in Betracht zu ziehen
- Versuchen Sie Ihr Annuitätendarlehen möglichst so zu planen, dass Sie nicht bedeutend früher mit der Rückzahlung fertig werden oder das Darlehen kündigen müssen – so vermeiden Sie zusätzliche Kosten durch Vorfälligkeitsentschädigungen
- Die Raten sind nach Abschluss nur schwer veränderbar. Wählen Sie diese also so, dass Sie sie sicher über den gesamten Zeitraum der Sollzinsbindung bezahlen können.
Was ist ein Annuitätendarlehen?
Das Annuitätendarlehen zeichnet sich durch seine konstanten Rückzahlungsraten aus. In Deutschland ist es die am häufigsten in Anspruch genommene Kreditform.
Zu Beginn wird die sogenannte Sollzinsbindung festgelegt. Diese umfasst den Zeitraum, in dem das Annuitätendarlehen bezahlt werden soll. Innerhalb der Sollzinsbindung wird dann jeden Monat eine gleichbleibende Rate bezahlt – die „Annuität“.
Ihre Annuität setzt sich aus zwei Bestandteilen zusammen: Dem Zinsanteil und dem Tilgungsanteil. Der Zinsanteil umfasst die Gebühr, die monatlich auf den noch ausstehenden Betrag des Kredits anfällt. Der Tilgungsanteil ist der Betrag des eigentlichen Darlehens. Hierbei wird jeden Monat ein Teil der Restschuld beglichen.
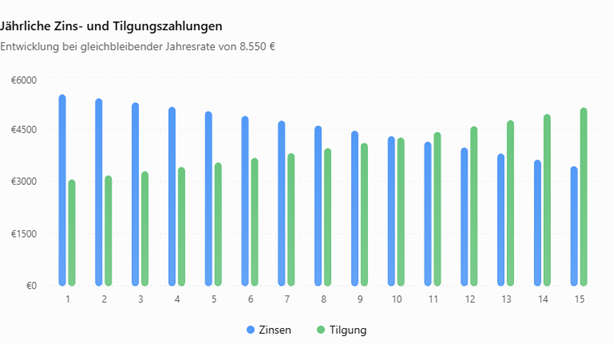
Während die monatliche Rate, die Sie bei Ihrem Annuitätendarlehen Tilgungsplan zahlen jeden Monat dieselbe ist, verändern die prozentualen Anteile von Zins und Tilgung sich mit der Zeit. Zu Beginn ist der Zinsanteil verhältnismäßig hoch, da er auf die gesamte Summe des Darlehens berechnet wird. Allerdings wird mit jedem Monat die Restschuld kleiner, wodurch der Zinsanteil sinkt. Da die Annuität gleich hoch bleibt, steigt mit der Zeit der Tilgungsanteil ganz von selbst. Das Verhältnis vom Zins- und Tilgungsanteil dreht sich mit verstreichender Sollzinsbindung also um. Dies begünstigt eine schnellere Tilgung im Vergleich zu anderen Darlehensformen.
Sollte Ihr Darlehen am Ende der Sollzinsbindung vollständig abbezahlt sein, spricht man von einem „Volltilgungsdarlehen“. In der Regel sind Annuitätendarlehen allerdings nicht nach der ersten Sollzinsbindung beglichen und es muss nach deren Ablauf ein neuer Annuitätendarlehen Tilgungsplan erstellt werden.
Was ist der Unterschied zwischen einem Annuitätendarlehen und einem Ratenkredit?
Ein Annuitätendarlehen Tilgungsplan unterscheidet sich hinsichtlich der Höhe der Raten von einem klassischen Ratenkredit. Bei Ihrem Annuitätendarlehen zahlen Sie über die gesamte Zeit Ihrer Sollzinsbindung gleich hohe Raten. Dagegen werden die Beiträge bei einem Ratenkredit im Laufe der Zeit immer kleiner, weil weniger vom Darlehen bestehen bleibt, auf das Zinsen gezahlt werden müssen.
Während Sich also bei einem Annuitätendarlehen die Anteile von Zinsen und Tilgung innerhalb der Annuität mit der Zeit verschieben, bezahlen Sie beim Ratenkredit immer weniger. Ein Ratenkredit stellt eine zunehmend geringere finanzielle Belastung dar. Dafür sind Annuitätendarlehen besser planbar und meist schneller abbezahlt.
Sie haben Probleme, den passenden Kredit zu finden? Credimaxx hilft Ihnen dabei!
Hier zu CrediMaxx
Wie können Sie Ihr Annuitätendarlehen berechnen?
Im Folgenden werden wir beispielhaft ein Annuitätendarlehen berechnen. Wir ermitteln die Entwicklung über die gesamte Sollzinsbindung hinweg.
Wir legen fest:
- Darlehenssumme: 150.000€
- Sollzins p.a.: 3,70%
- Anfangstilgung p.a.: 2%
- Sollzinsbindung: 15 Jahre
Ihre jährliche Annuität setzt sich aus den Zinsen und der anfänglichen Tilgung zusammen. Wir berechnen:
- Darlehenssumme * (Sollzins + Anfangstilgung) = jährliche Annuität
- Also: 150.000€*(3,7% + 2,0%) = 8.550€
Aus der jährlichen Annuität lässt sich Ihr monatlicher Beitrag berechnen:
- 550€ / 12 = 712,50€
Die 712,50€ monatliche Rate bleiben während der gesamten Zollzinsbindung fix.
Die Zins- und Tilgungsanteile können Sie folgendermaßen berechnen:
- Zinsanteil = (Darlehenssumme * Zinssatz) / 12
- Tilgungsanteil = Monatsrate – Zinsen
Für den ersten Monat ergeben sich die Anteile entsprechend:
- Zinsanteil (erster Monat) = (150.000*0,037)/12= 462,50€
- Tilgungsanteil (erster Monat) = 712,50€ – 462,50€ = 250,00€
Mit jeder gezahlten Monatsrate sinkt Ihre Restschuld. Der Zinsanteil Ihrer Annuität wird entsprechend kleiner und der Tilgungsanteil immer größer.
Über die gesamte Laufzeit der Sollzinsbindung entwickeln sich die Zins- und Tilgungsanteile Ihres Annuitätsdarlehen wie folgt:
Ihre Restschuld sinkt zunehmend stärker:
Zeitpunkt |
Restschuld |
Darlehensbeginn |
150.000,00 € |
Nach 1 Jahr |
146.948,60 € |
Nach 5 Jahren |
133.550,59 € |
Nach 10 Jahren |
113.763,99 € |
Nach 15 Jahren |
89.963,17 € |
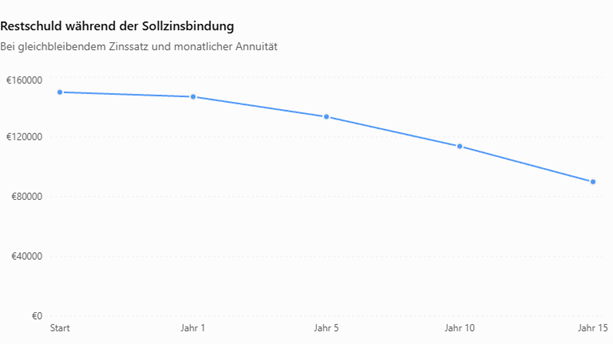
Die verbleibende Restschuld am Ende Ihrer 15-jährigen Sollzinsbindung beträgt 89.963,17€. Mit einer Anfangstilgung von 2% p.a. können Sie innerhalb der ersten 15 Jahre also ca. 40% Ihres Darlehens begleichen. Ein höherer Anfangstilgungssatz würde eine schnellere Rückzahlung begünstigen. Achten Sie allerdings immer darauf, dass Sie die monatlichen Raten so wählen, dass Sie diese mit Sicherheit begleichen können.
Für den Restbetrag wird eine neue Sollzinsbindung in Form einer Anschlussfinanzierung vereinbart. Um sich für Ihr neues Annuitätsdarlehen den besten Zinssatz zu sichern, können Sie ein Forward-Darlehen beantragen!
Welche Vor- und Nachteile hat ein Annuitätendarlehen?
Doch wieso ist das Annuitätsdarlehen die am häufigsten genutzte Darlehensform in Deutschland?
Ein Annuitätsdarlehen bietet viele Vorteile gegenüber anderen Kreditformen:
- Planungssicherheit: Annuitätsdarlehen Tilgungspläne zeichnen sich durch eine besonders hohe Planungssicherheit aus. Dadurch, dass die Rate während der gesamten Sollzinsbindung gleich bleibt und der Termin der vollständigen Tilgung bereits zum Abschluss des Kredits festgelegt wird, gibt es wenig Raum für Überraschungen.
- Zinssicherheit: Auch in Bezug auf die finanzielle Belastung und die Zinsen bleiben ungeplante Ereignisse in der Regel aus. Es gibt keine steigenden Raten und der Zinssatz vom Zeitpunkt des Abschlusses wird für die gesamte Laufzeit Ihres Annuitätenkredits beibehalten. Ihr Kredit ist vor Marktschwankungen geschützt.
- Schnelle Tilgung: Dadurch, dass der Tilgungsanteil der Annuität mit der Zeit steigt, können Sie Ihr Darlehen sehr kosteneffizient und schnell abbezahlen. Die Möglichkeit für Sondertilgungen begünstigt dies weiter. In der Regel dürfen diese einmal jährlich geleistet werden und müssen in ihrer Höhe vorab festgelegt werden.
Natürlich gibt es aber auch potentielle Nachteile, die Sie bei der Berechnung Ihres Annuitätendarlehens beachten sollten:
- Wenig Änderungsspielraum: Die Annuität ihres Kredites wird beim Abschluss festgelegt. Danach sind die Raten bis zum Ende der Laufzeit meistens nicht mehr änderbar.
- Zusätzliche Kosten: So wie bei anderen Krediten auch, kann die Bank, falls sie Ihr Darlehen vorzeitig vollständig begleichen eine Vorfälligkeitsentschädigung verlangen.
- Anschlussfinanzierung: Die meisten Annuitätendarlehen werden nicht im Zeitraum der ersten Zinsbindungsphase vollständig abbezahlt. In diesem Fall wird eine Anschlussfinanzierung festgelegt. Da es sich bei dieser um einen neuen Abschluss handelt, greifen hier die aktuellen, potentiell höheren Zinssätze.
Um unschöne Überraschungen bei der Anschlussfinanzierung zu vermeiden, kann es sich lohnen, frühzeitig ein Forward-Darlehen zu beantragen. Mit einem Forward-Darlehen haben Sie die Möglichkeit, die aktuellen Zinssätze für ein Darlehen in der Zukunft zu fixieren. Das Forward-Darlehen wird lange vor der eigentlichen Inanspruchnahme geplant und der Startzeitpunkt bereits fest vereinbart.
Was können Sie mit Annuitätendarlehen finanzieren?
Sie fragen sich, für welche Form der Finanzierungen sich Annuitätendarlehen am besten eignen?
Am häufigsten werden Annuitätendarlegen im Bereich der Baufinanzierung eingesetzt. Hierbei stellen sie eine besonders gute Wahl dar, wenn man als Darlehensnehmer vorhat, die gekaufte oder gebaute Immobilie selbst zu bewohnen.
Seltener, aber auch gängig ist die Verwendung von Annuitätendarlehen als Raten- und Konsumkredite.
Im Allgemeinen eigenen sich Annuitätendarlehen besonders für Personen mit einem regelmäßigen Einkommen, denen vor allem viel an Planungssicherheit liegt und die Ihre monatliche Belastung durch einen langfristigen Kredit exakt kalkulieren möchten.
Kündigung von Annuitätsdarlehen
Ihre Pläne haben sich geändert und Sie möchten Ihr Annuitätendarlehen vorzeitig kündigen?
In der Regel haben Sie dafür zwei Möglichkeiten:
- Sie können Ihr Annuitätendarlehen innerhalb eines Monats nach Ende der Sollzinsbindung kündigen
- Laut §489 BGB können Sie Ihr Annuitätendarlehen 10 Jahre nach der vollständigen Auszahlung innerhalb von 6 Monaten kündigen
Im Falle einer Kündigung müssen Sie die zum Kündigungszeitpunkt noch offene Restschuld bis spätestens zwei Wochen nach dem Wirksamwerden der Kündigung zurückzahlen.
FAQ – Annuitätendarlehen
Im Anschluss klären wir die am häufigsten gestellten Fragen in Bezug auf das Thema „Annuitätendarlehen“:
Was genau ist ein Annuitätendarlehen?
- Ein Annuitätendarlehen ist ein Kredit, bei dem die Raten über die Laufzeit hinweg gleich hoch bleiben. Die Raten („Annuität“) bestehen aus dem Zins- und dem Tilgungsanteil. Der Zinssatz, der zum Zeitpunkt des Abschlusses fixiert wurde, gilt für die gesamte Laufzeit („Sollzinsbindung“).
Was ist der Unterschied zwischen Sollzins und effektivem Jahreszins?
- Der Sollzins entspricht dem reinen Betrag, den Sie sich von der Bank geliehen haben. Der Effektivzins umfasst den Sollzins plus alle Nebenkosten und zeigt damit die tatsächlichen Kosten.
Wie hoch sollte die anfängliche Tilgung sein?
- Experten empfehlen meist eine anfängliche Tilgung von mindestens 2% bis 3% pro Jahr.
Was passiert nach Ablauf der Zinsbindung?
- Meist ist Ihr Annuitätendarlehen nicht nach Ablauf der ersten Sollzinsbindung abbezahlt. Deshalb wird nach Ablauf der Zinsbindung eine Anschlussfinanzierung vereinbart. Um hierfür die besten Zinssätze abzustauben, kann sich ein Forward-Darlehen lohnen!
Kann man ein Annuitätendarlehen vorzeitig kündigen?
- Ja, Sie können Ihr Annuitätsdarlehen innerhalb eines Monats nach Ablauf der Sollzinsbindung oder 10 Jahre nach Auszahlung innerhalb von 6 Monaten kündigen. In diesem Fall müssen Sie die offene Restschuld innerhalb von 2 Wochen nach der Kündigung zurückzahlen.
Kann man bei einem Annuitätendarlehen Sondertilgungen leisten?
- Ja, bei einem Annuitätendarlehen können Sie in den meisten Fällen Sondertilgungen leisten. In der Regel ist dies einmal jährlich möglich. Die Höhe der Sondertilgung sollte im Vorhinein vereinbart werden.
Was ist eine Vorfälligkeitsentschädigung?
- Eine Vorfälligkeitsentschädigung kann anfallen, wenn Sie ihr Annuitätendarlehen vorzeitig vollständig abbezahlen oder dieses vorzeitig kündigen. Die Bank gleicht damit den Zinsschaden aus, der durch das vorzeitige Ende entsteht. Die Höhe der Vorfälligkeitsentschädigung ist abhängig von der Restschuld, der Restlaufzeit und dem aktuellen Marktzins.
Fazit
Ein Annuitätendarlehen ist eine attraktive Kreditform für Personen mit regelmäßigem Einkommen und dem Bedürfnis, ihre Kreditausgaben von Vorhinein planen zu können. Besonders für Baufinanzierungen sind Annuitätendarlehen sehr beliebt.
Annuitätendarlehen bieten eine gute Möglichkeit große Kreditbeträge langfristig planbar und verhältnismäßig schnell abzubezahlen zu können.
Wenn Sie für Ihre Anschlussfinanzierung vorzeitig die Marktzinsen im Blick haben, können Sie sich für ihr Annuitätendarlehen den bestmöglichen Zinssatz auch nach Ablauf der Sollzinsbindung sichern!
Bildquelle: Jakub Zerdzicki (©pexels.com)
Wir betrachten alle Themen gemeinsam und tauschen uns dazu aus. Denn nur viele Augen sehen alles! Das bedeutet mutual und macht Artikel damit neutraler, objektiver und transparenter.